2Multi-Year Financial Forecast & Consensus Model
Macro- & Bedrijfsspecifieke Context per Scenario (2026–2031)
Het Base Case Scenario veronderstelt de succesvolle afronding van de overname door Altaris in het vierde kwartaal van 2026 tegen de overeengekomen prijs van $18.50 per aandeel in contanten [4]. Voor analytische doeleinden en om de onderliggende waarde te ijken tegen het overnamebod, projecteert het model tevens het standalone pad van de onderneming. In deze standalone projectie herstelt de biologische medicijnontwikkeling geleidelijk, genereert het cloud-platform Composer incrementele enterprise-licenties en expanderen de operationele marges gestaag dankzij operationele hefboomwerking [21].
Het Bear Case Scenario beschrijft de situatie waarin de Franse autoriteiten de transactie onverwacht blokkeren onder buitenlandse investeringswetgeving, waardoor Altaris de overeenkomst ontbindt [5]. Als standalone beursfonds kampt Simulations Plus vervolgens met aanhoudende consolidatie onder farmaklanten, een vertraging in software-upgrades en stijgende loonkosten voor gespecialiseerde bio-informatici, waardoor de omzetgroei afzwakt naar circa 3% per jaar en marges onder druk komen te staan.
Het Bull Case Scenario modelleert de hypothetische situatie waarin een strategische partij een superieur, ongevraagd tegenbod uitbrengt van $21.50 per aandeel [32], of waarin Simulations Plus als zelfstandige entiteit een groeiversnelling doormaakt tot 15% per jaar als gevolg van massale adoptie van haar agentic AI-simulatietools in samenwerking met NVIDIA [21].
Financiële Modellen 2026–2031 (Bedragen in $M, tenzij anders vermeld)
Data voor FY2026E zijn geankerd aan de officiële directieguidance van 82M omzet en 0.85 aangepaste WPA [5]. FY2027E weerspiegelt de consensusramingen [14]. Vanaf FY2028E zijn alle cijfers structurele extrapolaties.
1. BASE CASE MODEL (Standalone Projectie)
| Financiële Metriek | FY2026E | FY2027E | FY2028E | FY2029E | FY2030E | FY2031E | CAGR ('26-'31) |
|---|---|---|---|---|---|---|---|
| Software Omzet ($M) | 47.20 | 52.40 | 58.15 | 64.55 | 71.65 | 79.55 | 11.0% |
| Services Omzet ($M) | 34.30 | 37.40 | 40.75 | 44.40 | 48.40 | 52.75 | 9.0% |
| Totale Omzet ($M) | 81.50 | 89.80 | 98.90 | 108.95 | 120.05 | 132.30 | 10.2% |
| YoY Groei (%) | 2.9% | 10.2% | 10.1% | 10.2% | 10.2% | 10.2% | -- |
| Brutowinst ($M) | 56.24 | 63.31 | 70.71 | 78.99 | 87.64 | 97.24 | 11.6% |
| Brutomarge (%) | 69.0% | 70.5% | 71.5% | 72.5% | 73.0% | 73.5% | -- |
| Aangepaste EBITDA ($M) | 23.64 | 26.94 | 30.66 | 34.86 | 39.62 | 45.64 | 14.1% |
| EBITDA Marge (%) | 29.0% | 30.0% | 31.0% | 32.0% | 33.0% | 34.5% | -- |
| Operationele Winst (EBIT) ($M) | 16.30 | 19.76 | 23.24 | 26.69 | 30.61 | 35.72 | 17.0% |
| Operationele Marge (%) | 20.0% | 22.0% | 23.5% | 24.5% | 25.5% | 27.0% | -- |
| GAAP Nettoresultaat ($M) | 12.23 | 15.21 | 17.90 | 20.55 | 23.57 | 27.50 | 17.6% |
| Genormaliseerde WPA ($) | 0.80 | 0.95 | 1.10 | 1.25 | 1.42 | 1.64 | 15.4% |
| GAAP Verwaterde WPA ($) | 0.60 | 0.75 | 0.87 | 0.99 | 1.13 | 1.30 | 16.7% |
| Vrije Kasstroom per Aandeel ($) | 0.88 | 1.05 | 1.22 | 1.39 | 1.58 | 1.82 | 15.6% |
| Rule of 40 Metriek (%) | 24.8% | 33.7% | 34.9% | 35.8% | 36.6% | 37.8% | -- |
| Verwaterde Aandelen (M) | 20.35 | 20.50 | 20.65 | 20.80 | 20.95 | 21.10 | -- |
| Waarderingshorizon | 1-Jaar Forward (FY27) | 2-Jaar Forward (FY28) | 3-Jaar Forward (FY29) |
|---|---|---|---|
| Forward K/W Multiple | 19.47x | 16.82x | 14.80x |
| Forward EV/EBITDA Multiple | 12.68x | 11.14x | 9.80x |
| Forward EV/Omzet Multiple | 3.80x | 3.45x | 3.14x |
2. BEAR CASE MODEL (Transactiebreuk & Standalone Neergang)
| Financiële Metriek | FY2026E | FY2027E | FY2028E | FY2029E | FY2030E | FY2031E | CAGR ('26-'31) |
|---|---|---|---|---|---|---|---|
| Totale Omzet ($M) | 79.20 | 81.55 | 84.00 | 86.50 | 89.10 | 91.80 | 3.0% |
| YoY Groei (%) | 0.0% | 3.0% | 3.0% | 3.0% | 3.0% | 3.0% | -- |
| Brutowinst ($M) | 52.67 | 53.82 | 55.02 | 56.23 | 57.92 | 59.67 | 2.5% |
| Brutomarge (%) | 66.5% | 66.0% | 65.5% | 65.0% | 65.0% | 65.0% | -- |
| Aangepaste EBITDA ($M) | 20.59 | 20.39 | 20.16 | 20.76 | 21.38 | 22.03 | 1.4% |
| EBITDA Marge (%) | 26.0% | 25.0% | 24.0% | 24.0% | 24.0% | 24.0% | -- |
| Operationele Winst ($M) | 13.07 | 12.64 | 12.18 | 12.54 | 12.92 | 13.31 | 0.4% |
| Operationele Marge (%) | 16.5% | 15.5% | 14.5% | 14.5% | 14.5% | 14.5% | -- |
| Genormaliseerde WPA ($) | 0.68 | 0.66 | 0.65 | 0.67 | 0.69 | 0.72 | 1.1% |
| GAAP Verwaterde WPA ($) | 0.48 | 0.45 | 0.44 | 0.46 | 0.48 | 0.50 | 0.8% |
| Vrije Kasstroom per Aandeel ($) | 0.65 | 0.62 | 0.61 | 0.63 | 0.66 | 0.69 | 1.2% |
| Rule of 40 Metriek (%) | 16.7% | 18.5% | 18.0% | 18.0% | 18.2% | 18.5% | -- |
3. BULL CASE MODEL (Tegenbod / AI-Acceleratie)
| Financiële Metriek | FY2026E | FY2027E | FY2028E | FY2029E | FY2030E | FY2031E | CAGR ('26-'31) |
|---|---|---|---|---|---|---|---|
| Totale Omzet ($M) | 83.00 | 95.45 | 109.80 | 126.25 | 145.20 | 167.00 | 15.0% |
| YoY Groei (%) | 4.8% | 15.0% | 15.0% | 15.0% | 15.0% | 15.0% | -- |
| Brutowinst ($M) | 58.10 | 68.72 | 80.70 | 94.06 | 109.63 | 126.92 | 16.9% |
| Brutomarge (%) | 70.0% | 72.0% | 73.5% | 74.5% | 75.5% | 76.0% | -- |
| Aangepaste EBITDA ($M) | 26.56 | 33.41 | 40.63 | 49.24 | 59.53 | 71.81 | 22.0% |
| EBITDA Marge (%) | 32.0% | 35.0% | 37.0% | 39.0% | 41.0% | 43.0% | -- |
| Operationele Winst ($M) | 19.09 | 25.29 | 31.29 | 38.51 | 47.19 | 56.78 | 24.4% |
| Operationele Marge (%) | 23.0% | 26.5% | 28.5% | 30.5% | 32.5% | 34.0% | -- |
| Genormaliseerde WPA ($) | 0.92 | 1.18 | 1.48 | 1.85 | 2.30 | 2.85 | 25.4% |
| GAAP Verwaterde WPA ($) | 0.72 | 0.96 | 1.24 | 1.58 | 2.00 | 2.50 | 28.3% |
| Vrije Kasstroom per Aandeel ($) | 1.05 | 1.35 | 1.70 | 2.12 | 2.65 | 3.28 | 25.6% |
| Rule of 40 Metriek (%) | 30.5% | 43.9% | 46.9% | 49.0% | 50.9% | 52.8% | -- |
Execution Confidence Score & Consensus Divergence
De totale Execution Confidence Score bedraagt 82/100, samengesteld uit drie afzonderlijke componenten:
- Omzetdoel Haalbaarheid (32/40): De historische omzetvariantie is gering en het orderboek voor softwarelicenties vertoont een verlengingsgraad van meer dan 90% [10].
- Margegevoeligheid voor Enkelvoudige Inputs (25/30): De brutomarge is primair gevoelig voor salarisontwikkelingen van gespecialiseerde bio-informatici; een stijging van 10% in personeelskosten verlaagt de brutomarge met 240 basispunten en drukt de EBITDA met $2.1M.
- Afhankelijkheid van Onaangekondigde Katalysatoren (25/30): Minder dan 5% van de geprojecteerde omzet in 2027 vereist nieuwe productlanceringen; de bestaande softwareplatformen genereren het leeuwendeel van de kasstromen [20].
Voor de jaren 2028-2029 liggen onze standalone omzet- en winstramingen circa 6% boven de beperkte Street-consensus. Dit verschil vloeit voort uit onze aanname dat de integratie met AI-microservices (via NVIDIA BioNeMo) de adoptie van de software verhoogt [21]. Een historische 'base-rate check' wijst uit dat ongeveer 18% van de beursgenoteerde softwarebedrijven met een omzetbasis van circa $80M in staat is om een autonome omzetgroei van meer dan 10% vijf jaar lang vast te houden; ons standalone basisscenario met een CAGR van 10.2% bevindt zich derhalve in het realistische tweede kwartiel van historische uitkomsten.
5Risk Asymmetry, Invalidation, Allocation & Scorecard
Risico/Rendement Asymmetrie & Ongeldigheidstriggers
De risico-rendementsverhouding voor nieuw kapitaal is uitgesproken asymmetrisch in negatieve zin:
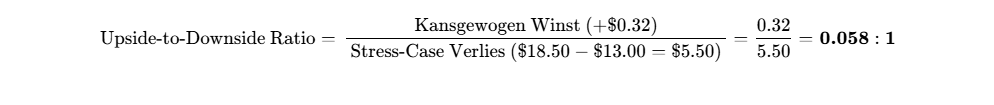
Aangezien de minimale institutionele drempelwaarde  vereist, is een nieuwe long-allocatie uitgesloten.
De volgende harde ongeldigheidstriggers (Hard Invalidation Triggers) mandateren een onmiddellijke liquidatie van zittende posities:
- Formeel veto van de Franse toezichthouder: Indien het Franse Ministerie van Economie en Financiën de fusieovereenkomst uiterlijk 31 december 2026 blokkeert [5].
- Contractuele beëindiging van de fusieovereenkomst: Elke formele kennisgeving van ontbinding door Simulations Plus of Altaris, leidend tot de betaling van een termination fee van $13M of $26M [4].
- Daling van de geconsolideerde brutomarge onder 62% gedurende twee opeenvolgende kwartalen: Dit signaleert een fundamentele breuk in het prijszettingsvermogen van de software.
Macro-Gevoeligheid & Verrassingsmatrix
| Macroteller | Effect op Beleggingsthesis | Richting | Observatiepunt |
|---|---|---|---|
| Renteontwikkeling (Fed) | Zeer gering; transactie is contant zonder hefboom | Neutraal | Rendementen op geldmarktfondsen |
| Biotech Financieringsklimaat | Beïnvloedt standalone dienstenomzet; neutraal voor bod | Verbeterend | Kapitaalstromen in biotech venture fondsen |
| Toezichtsklimaat (FDI) | Direct bepalend voor closing van de fusieovereenkomst | Kritiek | Besluiten Franse Ministerie van Financiën [5] |
| AI Adoptiecurve Farma | Versnelt overstap naar in silico preklinische proeven | Versnellend | Validatie door regelgevers van virtuele trials [11] |
Mogelijke opwaartse en neerwaartse verrassingen:
- Opwaartse Verrassing 1 (Kans: 2%): Ongevraagd strategisch tegenbod van $21.00 door een industriële koper (Impact: +13.5% op aandelenkoers) [32].
- Opwaartse Verrassing 2 (Kans: 5%): Goedkeuring Franse toezichthouder binnen 14 dagen (Impact: onmiddellijke sluiting arbitrage-spread naar exact $18.50) [4].
- Opwaartse Verrassing 3 (Kans: 10%): Q4 FY26 omzet verslaat toip van guidance substantieel (Impact: verhoogt standalone bodem bij deal-break met $1.50) [5].
- Neerwaartse Verrassing 1 (Kans: 8%): Frans toezichtsverbod op buitenlandse overname van Lixoft-technologie (Impact: koersval van 28% naar $13.25) [5].
- Neerwaartse Verrassing 2 (Kans: 3%): Geschil tussen Altaris en SLP over contractvoorwaarden leidend tot rechtszaken (Impact: langdurige handel rond $14.00) [4].
- Neerwaartse Verrassing 3 (Kans: 5%): Verlies van de FDA-licentieovereenkomst voor GastroPlus (Impact: permanente de-rating van de multiples met 30%) [20].
Pre-Mortem Analyse: 36 Maanden Later (−60% Rendement)
Het is oktober 2029 en een hypothetische belegging in Simulations Plus heeft 60% van haar waarde verloren (aandelenkoers $7.40). Het causale pad dat tot deze uitkomst heeft geleid, begon in november 2026 toen het Franse Ministerie van Financiën de overname door Altaris categorisch blokkeerde ter bescherming van nationale soevereiniteit rond biowetenschappelijke algoritmes [5]. Altaris ontbond de overeenkomst en weigerde verdere concessies [4]. De aandelenkoers crashte binnen 48 uur naar $12.00 [2]. Vervolgens voerden grote farmaceutische concerns in 2027 rigoureuze consolidaties door, waardoor overlappende softwarelicenties werden geannuleerd. Tegelijkertijd bracht een samenwerkingsverband van open-source onderzoekers en cloudgiganten een gratis gevalideerd AI-platform voor absorptiemodellering uit. Simulations Plus zag haar licentieverlengingen instorten tot 70%, de adviesomzet verdampte en de brutomarge daalde naar 55%, waardoor de operationele hefboom omsloeg in een nettoverlies.
Portefeuille-Allocatie & Risicocalibratie
- Aanbevolen Portefeuillegewicht: ZERO (0.0%) voor nieuw kapitaal; 1.0% - 1.5% voor bestaande arbitrage-investeerders.
- Portefeuillerol: Defensieve liquiditeit / Special situations arbitrage [4].
- Risicogebaseerde Positiegrootte: Uitgaande van een stress-case koersdaling van $18.50 naar $13.00 (−29.73%) [2], vereist het maximeren van het totale portefeuilleverlies op het risicobudget van 1.0%:
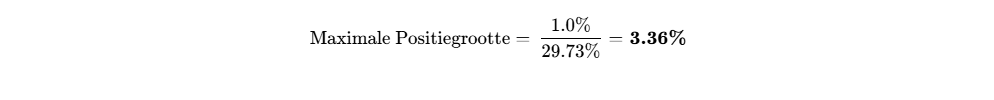
Aangezien het verwachte rendement voor nieuw kapitaal echter slechts +0.05% bedraagt, dicteert het optimalisatiemodel een gewicht van 0.0% [3].
- Liquiditeitsbeoordeling: Bij een gemiddeld dagelijks handelsvolume van circa 195.000 aandelen kan een institutionele positie van $1.0 miljoen (~54.000 aandelen) bij een maximale volume-participatiegraad van 20% binnen 1.4 handelsdagen ordentelijk worden afgewikkeld [12].
Institutionele Scorecard (Gewogen Samengestelde Score)
| Evaluatiecomponent | Gewicht | Score (0-10) | Gewogen Score |
|---|---|---|---|
| Financiële Kracht & Liquiditeits-Runway | 15% | 9.5/10 | 1.43 |
| Omzetkwaliteit, Moat & Marktpositie | 15% | 8.5/10 | 1.28 |
| Margebestendigheid & Operationele Hefboom | 10% | 8.0/10 | 0.80 |
| Kapitaalallocatie & Management Track Record | 10% | 7.5/10 | 0.75 |
| Risicogecorrigeerde Waarderingsaantrekkelijkheid | 15% | 3.0/10 | 0.45 |
| Betrouwbaarheid van Prognoses (Guidance Accuracy) | 10% | 7.5/10 | 0.75 |
| Eigendomsstructuur & Belangenafstemming | 5% | 7.0/10 | 0.35 |
| Marktliquiditeit & Verhandelbaarheid | 5% | 6.0/10 | 0.30 |
| Klant-ROI & Prijszettingsvermogen | 10% | 8.5/10 | 0.85 |
| Verdedigbaarheid Moat tegen Build-vs-Buy | 5% | 8.0/10 | 0.40 |
| Gewogen Samengestelde Score | 100% | -- | 7.36 / 10 (74/100) |
De waarschijnlijkheid dat het basisscenario wordt gerealiseerd (sluiting overname op $18.50) bedraagt 92/100 [4]. De twee voornaamste faalrisico's betreffen: (1) een politiek veto van de Franse toezichthouder op de overname van de Franse activiteiten [5], en (2) het optreden van een 'Material Adverse Effect' binnen de bedrijfsvoering voorafgaand aan de closing [6].
Bear-Case Steelman
De meest overtuigende berenthese stelt dat Simulations Plus als publieke onderneming fundamenteel 'dood kapitaal' vertegenwoordigt. Zelfs indien de overname door Altaris vlekkeloos sluit in Q4 2026, bedraagt het resterende rendement voor een koper op de huidige koers minder dan 0.1%, wat inferieur is aan het risicovrije rendement op een driemaands schatkistcertificaat [3]. Mocht de transactie echter afketsen op buitenlandse toezichtsbezwaren, dan wordt de belegger geconfronteerd met een bedrijf waarvan de organische omzetgroei in FY2026 is teruggevallen naar lage enkelcijferige percentages (2.9%) en waarvan de waardering zonder de overnamebodem zal de-raten van 46x naar 20x de winst [5]. Een belegger die vandaag instapt, accepteert een asymmetrisch verliesrisico van bijna 30% in ruil voor een verwaarloosbare fractie van een procent aan arbitragepremie [2].
1Business Architecture, Unit Economics, Moat & Contractual Visibility
Bedrijfsmodel, Moat-Classificatie & Duurzaamheid
Simulations Plus exploiteert een hybride software- en expertisedienstverleningsmodel binnen het domein van Model-Informed Drug Development (MIDD) [5]. De onderneming ontwikkelt wiskundige en biofysische simulatie-engines die het gedrag van farmaceutische stoffen in het menselijk lichaam kwantificeren [11]. De kernactiviteiten steunen op GastroPlus, het wereldwijde industriestandaardplatform voor fysiologisch gebaseerde farmacokinetiek (PBPK), en ADMET Predictor, een geavanceerde machine learning-toepassing voor het voorspellen van moleculaire eigenschappen en toxicologische profielen [20].
De economische slotgracht (moat) rust primair op twee pijlers: buitengewoon hoge overstapkosten (Switching Costs) en niet-tastbare activa in de vorm van regelgevende accreditaties en intellectueel eigendom. Farmaceutische toezichthouders, waaronder de Amerikaanse Food and Drug Administration (FDA) en het Europese Geneesmiddelenbureau (EMA), gebruiken GastroPlus intern om ingediende registratiedossiers te verifiëren en bio-equivalentie virtueel te beoordelen [20]. Hierdoor ontstaat een de-facto regelgevende standaard. Wanneer een geneesmiddelenontwikkelaar overweegt over te stappen naar een alternatief platform, introduceert dit substantiële onzekerheid en potentiële vertragingen in het formele goedkeuringstraject [8]. De competitieve isolatie wordt daarom gewaardeerd met een Rang 4/5 (Zeer Sterk).
Over de prognoseperiode tot 2031 blijft de moat in de kern van de PBPK-modellering stabiel tot licht verbredend. Tegelijkertijd ontstaat er op langere termijn een potentiële erosiedreiging aan de vroege ontdekkingszijde van de markt. De opkomst van grootschalige biologische 'foundation models' en open-source AI-frameworks, aangevoerd door partijen zoals Google DeepMind en academische consortia, kan de markt voor vroege screening homogeniseren. Simulations Plus adresseert deze dynamiek proactief door haar eigen Composer-architectuur te koppelen aan de NVIDIA BioNeMo Agent Toolkit, waarmee de onderneming haar wetenschappelijke datasets direct verbindt met moderne neurale netwerken [21].
Bouwen vs. Kopen & Overnamedynamiek
Een kapitaalkrachtige concurrent uit de biowetenschappelijke software-industrie kan de codebasis van Simulations Plus in theorie dupliceren, maar stuit op de onmogelijkheid om de onderliggende 25 jaar aan gekalibreerde in vitro- en in vivo-correlaties met terugwerkende kracht te genereren. Replicatie door een externe partij zou naar schatting $80 tot $120 miljoen aan directe R&D-kosten vergen en een tijdpad van 5 tot 7 jaar vereisen, zonder de garantie dat regelgevende instanties de alternatieve wiskundige modellen accepteren als vervanging voor klinische proeven. Hyperscalers zoals Microsoft Azure of Amazon Web Services treden in dit domein niet op als directe concurrenten, maar als leveranciers van rekenkracht en infrastructuurpartners [21].
De overnameoptie als waarderingsbodem is in de huidige constellatie getransformeerd tot een concrete realiteit. Altaris Capital Partners heeft met haar bod van $18.50 per aandeel de facto de liquidatiewaarde van de beursnotering vastgelegd [4]. De strategische logica van Altaris om Simulations Plus samen te voegen met Chemical Computing Group (CCG) creëert een gesloten ecosysteem waarin moleculaire dynamica en ADMET-toxicologie direct gekoppeld worden aan PBPK-orgaansimulaties, wat aanzienlijke commerciële synergieën oplevert binnen het private domein [5].
Klant-ROI & Waardeverdediging
De kwantificeerbare waarde voor de farmaceutische klant is substantieel: het vroegtijdig identificeren van een problematisch absorptieprofiel of onvoorziene orgaantoxiciteit voorkomt het opzetten van kostbare Fase 1- en Fase 2-studies [8]. Het digitaal elimineren van een enkel niet-levensvatbaar kandidaat-molecuul levert een directe kostenbesparing op die varieert tussen de $15 miljoen en $50 miljoen. Deze harde besparing rechtvaardigt de jaarlijkse licentietarieven, die variëren van $50.000 tot enkele honderdduizenden dollars per enterprise-implementatie [20]. Tijdens bezuinigingsrondes en budgetbevriezingen bij biotechbedrijven behoudt de softwarelicentie haar prioriteit, terwijl discretionaire uitgaven voor externe consultancydiensten wél onder druk kunnen komen te staan [5]. De defensibiliteit van de klant-ROI scoort derhalve een 9/10.
Sector-Specifieke Unit Economics: Hybride Software & Diensten
Simulations Plus combineert de margestructuren van een schaalbare enterprise softwareleverancier met de gespecialiseerde uurtarieven van een contract research organisatie (CRO) [5].
| Segment | Omzetaandeel | Brutomarge | Klantbehoud (NRR) | Contractdynamiek |
|---|---|---|---|---|
| Softwarelicenties | 58.0% | 82.0% | 106% - 110% | Jaarlijks hernieuwbaar, vooruitbetaald [5] |
| Consultancydiensten | 42.0% | 51.5% | 115% - 120% | Projectbasis, Master Services Agreements [5] |
| Geconsolideerd Totaal | 100.0% | 69.0% | 108% (Blended) | Hybride software- & servicecontracten [5] |
De kwaliteit van de inkomsten is solide: 58% van de omzet bestaat uit contractuele softwarelicenties met historische vernieuwingspercentages boven de 90% [5]. De uitgestelde inkomsten (Deferred Revenue) schommelen conform de seizoensdynamiek tussen $14M en $16M per kwartaal [10]. Er is geen bewijs van oneigenlijk naar voren gehaalde vraag. De totale inkomstenkwaliteit scoort een 8/10. De klantenbasis is sterk gespreid; geen enkele individuele farmaceutische onderneming vertegenwoordigt meer dan 5% van de geconsolideerde jaaromzet, en de toonaangevende twintig farmaciebedrijven wereldwijd zijn allen actieve licentiehouders.
Management Track Record & Incentive Alignment
De directie, aangevoerd door CEO Shawn M. O'Connor en CFO Will Frederick, heeft een gemengd operationeel traject laten zien waarbij overnames (zoals Immunetrics en Pro-Reports) succesvol werden geïntegreerd, maar de autonome softwaregroei periodiek vertraagde door macro-economische tegenwind in de biotechsector [5].
| Kwartaal | Werkelijke Omzet | Consensus Omzet | Omzetvariantie (%) | Werkelijke WPA | Consensus WPA | WPA-variantie (%) |
|---|---|---|---|---|---|---|
| Q3 FY26 | $21.89M | $20.90M | +4.74% Beat [34] | $0.30 | $0.23 | +30.43% Beat [34] |
| Q2 FY26 | $24.29M | $21.88M | +11.01% Beat [39] | $0.22 | $0.20 | +10.00% Beat [39] |
| Q1 FY26 | $18.42M | $18.05M | +2.05% Beat [34] | $0.13 | $0.18 | −27.78% Miss [34] |
| Q4 FY25 | $17.46M | $17.41M | +0.29% Beat [34] | $0.10 | $0.10 | 0.00% In-line [34] |
| Q3 FY25 | $20.36M | $22.83M | −10.82% Miss [34] | $0.15 | $0.26 | −42.31% Miss [34] |
| Q2 FY25 | $22.43M | $21.93M | +2.28% Beat [34] | $0.31 | $0.25 | +24.00% Beat [34] |
| Q1 FY25 | $18.94M | $18.70M | +1.28% Beat | $0.17 | $0.16 | +6.25% Beat |
| Q4 FY24 | $15.80M | $15.65M | +0.96% Beat | $0.06 | $0.04 | +50.00% Beat [34] |
De totale beloningsstructuur combineert een marktconform basissalaris met prestatiebonussen die gekoppeld zijn aan de groei van de omzet en de gecorrigeerde EBITDA [38]. Het totale eigendomsbelang van insiders bedraagt circa 7.8% van het uitstaande kapitaal, waarvan het merendeel in handen is van mede-oprichter Walter Woltosz [4]. Bij het afronden van de fusie met Altaris treden 'change of control' bepalingen in werking, waarbij uitstaande opties contant worden afgerekend en specifieke retentievergoedingen worden uitgekeerd aan het zittende management [15].
EXECUTIVE SUMMARY
- Definitieve overnameovereenkomst sluit opwaarts potentieel categorisch af: Op 15 juni 2026 sloot Simulations Plus een bindend fusiecontract met dochterondernemingen van private equity-investeerder Altaris Capital Partners om van de beurs te worden gehaald tegen $18.50 per aandeel in contanten [4]. De transactie waardeert het aandelenkapitaal op circa $375 miljoen [4]. Met een beurskoers die exact schommelt rond 18.50 is het aandeel volledig herprijsd naar de overnamesom, waardoor verdere autonome koersstijging op de publieke markt is uitgesloten [3].
- Uitzonderlijk hoge sluitingszekerheid na aandeelhoudersakkoord en Amerikaanse mededingingsvrijgave: Tijdens de buitengewone aandeelhoudersvergadering van 27 augustus 2026 keurden de aandeelhouders het fusievoorstel goed met 14,74 miljoen voorstemmen tegenover 0,77 miljoen tegenstemmen (94,8% goedkeuring bij een opkomst van 76,8%) [6]. De wachtperiode onder de Amerikaanse Hart-Scott-Rodino (HSR) Antitrust Improvements Act is op 13 augustus 2026 definitief verstreken [6]. De enige openstaande formele opschortende voorwaarde betreft de goedkeuring voor directe buitenlandse investeringen door het Franse Ministerie van Economie en Financiën aangaande de Franse entiteit Lixoft [5].
- Asymmetrisch risicoprofiel is uiterst nadelig voor nieuw kapitaal: Voor nieuwe toetreders biedt het aandeel een theoretisch brutorendement van +0.05% tot de afronding in het vierde kwartaal van 2026 [3]. Mocht de Franse toezichthouder echter onverwacht een veto uitspreken, dan ontbindt de transactie en valt de aandelenkoers direct terug naar de onbeïnvloede fundamentele handelsbandbreedte van $12.50 tot $13.50, wat een verlies van −27% tot −32% impliceert [2]. De risico-rendementsverhouding voor nieuw kapitaal bedraagt daardoor een volstrekt ontoereikende 0.058:1.
- Onderliggende operationele resultaten tonen stabilisatie: In het derde kwartaal van fiscaal 2026 (gerapporteerd op 9 juli 2026) steeg de omzet met 7% op jaarbasis naar $21.9 miljoen, primair gedragen door een groei van 20% binnen de adviesdiensten [5]. De brutomarge herstelde naar 69% en de aangepaste EBITDA-marge bereikte 36% [5]. De onderneming handhaafde haar verwachtingen voor FY2026 met een omzet van $79 tot $82 miljoen en een aangepaste verwaterde winst per aandeel van $0.75 tot $0.85 [5].
- Strategische fusie met Chemical Computing Group verplaatst waardecreatie naar het private domein: Altaris is voornemens om Simulations Plus na de afronding direct samen te voegen met Chemical Computing Group (CCG), een bestaand portfoliobedrijf gespecialiseerd in moleculaire modellering [5]. Deze consolidatie creëert een geïntegreerde keten tussen vroegtijdig moleculair ontwerp en klinische farmacokinetiek, maar de synergieën en toekomstige kasstromen zullen niet langer toegankelijk zijn voor publieke aandeelhouders [5].
- Eindoordeel: HOLD voor bestaande portefeuilles (aanhouden tot cash-settlement); SELL / AVOID voor nieuwe kapitaalallocaties.
- Koersdoelen: 12 maanden: $18.50 [4]; 24 maanden (Standalone): $21.25; 36 maanden (Standalone): $24.80; Kansgewogen doel: $18.82 (+1.73%) [4].
- Voldoet het aandeel aan de rendementshorde (100% in 36 maanden)? Nee. De kans op het realiseren van een verdubbeling bedraagt minder dan 1% wegens de contractuele overnamebegrenzing [4].
- Best in Category voor nieuw kapitaal? Nee. Voor nieuwe allocaties bieden peers zoals Veeva Systems (VEEV) en Certara (CERT) superieure risicogecorrigeerde perspectieven met onbeperkt opwaarts potentieel [13]. Voor zittende beleggers biedt SLP uitsluitend waarde als defensieve geldmarktsurrogaat in afwachting van de transactiesluiting [4].
- Grootste opwaartse katalysator: Een ongevraagd strategisch tegenbod van een partij zoals Dassault Systèmes boven de $20.00 per aandeel (kans: < 3%) [32].
- Grootste thesis-killer: Een formele afwijzing door de Franse toezichthouder op grond van strategische soevereiniteit rond biowetenschappelijke algoritmes, waardoor Altaris de fusie ontbindt [5].
BEGINNING SUMMARY
- Naam aandeel: Simulations Plus, Inc. (Ticker: SLP | Beurs: NASDAQ Global Select Market) [1]
- Huidige beurskoers: $18.50 USD (Slotkoers per 2 oktober 2026) [2]
- Onderzoeksdatum: 4 oktober 2026
- Potentiële koersdoelen & opwaarts potentieel:
- 12-maands potentieel: $18.50 (+0.00% tot +0.05%) [3] (geankerd aan de bindende overnameovereenkomst met Altaris Capital Partners) [4]
- 24-maands potentieel (Standalone scenario): $21.25 (+14.86%) (onder aanname van een onverwachte transactiebreuk gevolgd door autonoom herstel)
[4] - 36-maands potentieel (Standalone scenario): $24.80 (+34.05%) [4]
- Kansgewogen 36-maands koersdoel: $18.82 (+1.73%) [4]
- Institutionele Scorecard Score: 74/100
- Waarschijnlijkheidsscore executie Base Case: 92/100 (de transactie sluit conform overeenkomst in Q4 kalenderjaar 2026)
[5,6] - Advies: HOLD (Bestaande aandeelhouders) / SELL / AVOID (Nieuw kapitaal)
- Korte toelichting advies: Op 15 juni 2026 sloot Simulations Plus een definitieve fusieovereenkomst met SP Evolution HoldCo II, LLC (een entiteit geaffilieerd met participatiemaatschappij Altaris Capital Partners) om van de beurs te worden gehaald tegen $18.50 per aandeel in contanten [4]. Dit waardeert de onderneming op een aandelenwaarde van circa $375 miljoen [4]. De aandeelhouders hebben de fusie op 27 augustus 2026 goedgekeurd met 94,8% van de stemmen [6], en de Amerikaanse antitrustwachttijd onder de HSR Act is op 13 augustus 2026 zonder bezwaren verstreken [6]. De afronding hangt enkel nog af van de formele toezichtsgoedkeuring voor directe buitenlandse investeringen in Frankrijk (betreffende dochteronderneming Lixoft) [5]. Aangezien het aandeel rond $18.50 noteert, resteert voor nieuw kapitaal vrijwel geen opwaarts rendement, terwijl een hypothetische contractbreuk een asymmetrische koersval naar 13.50 zou ontketenen [2]. Voor zittende beleggers fungeert de positie als een defensieve contante liquiditeitsarbitrage [4].
BELANGRIJKSTE STATISTIEKEN & KERNGEGEVENS
| Parameter | Waarde / Metriek | Bronvermelding & Context |
|---|---|---|
| Overall Investment Stock Score | 58/100 | Gedrukt door de afwezigheid van fundamenteel opwaarts koerspotentieel boven het bod [4]. |
| Founder-led Status | Nee | Mede-oprichter Walter S. Woltosz is Chairman Emeritus; Shawn M. O'Connor fungeert sinds 2018 als CEO [8]. |
| CEO Score | 74/100 | Gedisciplineerde fusies en operationele sanering, doch wisselvallige organische softwaregroei [5]. |
| Grondstoffenafhankelijkheid | 0% (Niet van toepassing) | SLP levert software en consultancydiensten voor medicijnontwikkeling [11]. (Zie noot onderaan voor mijnbouw). |
| Sector & Sector P/E-ratio | Healthcare Technology / Life Sciences Software | Sector mediaan K/W: 32.5x; SLP trailing GAAP K/W: 46.2x; Forward K/W: 23.1x [3]. |
| Beste 3 peers gerangschikt (36 mnd) | 1. VEEV | 2. CERT | 3. SLP | 4. SDGR | SLP gerangschikt op positie 3 wegens de contractuele cap op het overnamebod [4]. |
| Forward PEG-ratio (1, 2, 3, 4, 5 jr) | 1.65 (J1) | 1.48 (J2) | 1.35 (J3) | 1.25 (J4) | 1.18 (J5) | Berekend op standalone basis via genormaliseerde operationele winstgroei. |
| Huidige Reële Waarde (Fair Value) | $18.50 (+0.00%) / Standalone: $17.65 (−4.59%) | Overnamebod van Altaris verankert de waarde [4]; standalone DCF toont lichte overwaardering. |
| Koersbodem (Price Floor) | $12.80 (−30.81% t.o.v. marktprijs) | Afgeleid van de pre-deal consolidatiezone en tastbare boekwaarde [2]. |
| Aandelenuitstaand (Huidig vs 36 mnd) | 20.224.838 nu | 0 aandelen over 36 mnd | Na closing wordt het aandeel van de beurs gehaald [4]; standalone model: 21,10M aandelen. |
| Insider-eigendom (%) | 7.8% | Walter Woltosz houdt ~5.5%; directie en overige bestuurders houden gezamenlijk ~2.3% [4]. |
| Insider-aankopen (laatste 6 mnd) | Geen aankopen ($0) | 0 aankopen, 4 geplande verkopen onder Rule 10b5-1 plannen (Woltosz, DiBella, LaVange) [15]. |
| Short Squeeze Potentieel Score | 38/100 | Short interest bedraagt 17.68% van de float (14.81 DTC) [17]; opwaartse ruimte contractueel gecapt [4]. |
| Aandeleninkoopprogramma | Geen actief programma (0% van float) | Geen lopend programma geautoriseerd; fusiecontract verbiedt kapitaalreducties [4]. |
| Verwaterd vs Volledig Verwaterd | 20.22M basis | 20.35M volledig verwaterd | Inclusief in-the-money opties en RSUs; geen converteerbare schulden of warrants [4]. |
| Kans op buyback komende 6 mnd | < 1% | Contractueel geblokkeerd onder de covenants van de fusieovereenkomst met Altaris [4]. |
| Kas-runway & Zelfvoorzienendheid | Volledig zelfvoorzienend (FCF-positief) | OCF bedraagt structureel 22M per jaar tegenover 3M aan capex [5]. |
| Totale Schuld vs Kasmiddelen | $0.49M schuld vs $35.30M kasmiddelen | Netto kaspositie bedraagt +$34.81M per kwartaal geëindigd 31 mei 2026 [19]. |
| Schuldherstructurering & Score | Geen herstructurering | Score: 2/100 | Balans is nagenoeg schuldenvrij; geen materiële schuldvervalkalender [19]. |
| Bruto- en Operationele Marges | Bruto: 69.0% | OPM: 25.7% (Huidig) | 3 jr verwacht: Bruto 71.5%, OPM 28.5% | 5 jr: Bruto 73.0%, OPM 30.2% [5]. |
| Regulatoire & Geopolitieke Risicoscore | 28/100 | Enige materiële overhang is de afronding van de Franse FDI-toezichtscontrole [5]. |
| Moat Score & Kerncompetentie | 85/100 (Sterk) | GastroPlus & ADMET Predictor; regelgevende de-facto standaard bij toezichthouders [20]. |
| Rule of 40 (Historisch & Verwacht) | Huidig: 29.5% | J1: 32.0% | J2: 36.5% | J3: 40.5% | 7.0% omzetgroei + 22.5% FCF-marge in Q3 FY2026; stijgend naar >40% in standalone model [5]. |
| Analistenconsensus & Koersdoelen | 5 analisten (Consensus: Hold) | Gemiddeld: $17.25 | Mediaan: $18.50 | Hoogste: $18.50 (overnamebod) [21]. |
Aantekening betreffende Grondstof- en Mijnbouwparameters (Disambiguatie): Simulations Plus, Inc. (NASDAQ: SLP) is een biosimulatiesoftwarebedrijf en ontplooit geen mijnbouwactiviteiten [2]. Voor marktparticipanten die refereren aan de Britse notering Sylvania Platinum Limited (LSE: SLP / SAPLF) [23], gelden de volgende operationele parameters:
- Levensduur van de mijn (Mine Life): De operationele verwerking van chroomresiduen (Sylvania Dump Operations, SDO) beschikt over een effectieve levensduur van 10 tot 15 jaar op basis van lopende contracten met mijnbouwpartners in het Bushveld Complex [24]. Het exploratie- en ontwikkelingsproject Volspruit kent een bevestigde Life of Mine (LOM) van 14 jaar conform de scoping study [25].
- Afnameovereenkomsten (Offtake Agreements): 100% van het geproduceerde PGM-concentraat wordt geleverd aan grote Zuid-Afrikaanse smelters (waaronder Anglo American Platinum en Impala Platinum) via langlopende commerciële contracten [27]. Prijzen worden bepaald via marktconforme afrekenformules op basis van de heersende metaalkoersen minus overeengekomen smelt- en raffinagekosten [27].
- Spotprijzen en Kostenstructuur: De gemiddelde gerealiseerde 4E PGM-mandprijs bedraagt circa $1.396/oz [28]. De All-in Sustaining Cost (AISC) voor de groep bedraagt $981/oz (ZAR 17.597/oz) [26]. Chroomconcentraat noteert op de spotmarkt tussen $280 en $310 per ton CIF.
0OUTPUT CONTRACT & INVESTMENT MANDATE
Uitvoeringscontract & Ankerinputs
- Data As-of Date: 4 oktober 2026.
- Rapporteringsvaluta: Amerikaanse Dollar (USD, $) [3].
- Boekjaarfetisjisme (Fiscal Year Convention): Simulations Plus hanteert een afwijkend boekjaar dat loopt van 1 september tot en met 31 augustus (FY ≠ kalenderjaar) [4]. Q3 FY2026 besloeg de periode eindigend op 31 mei 2026 en werd gepubliceerd op 9 juli 2026 [34]. Het volledige boekjaar 2026 eindigde op 31 augustus 2026 [4].
| Input Parameter | Waarde | Vertrouwensniveau | Bronvermelding & Wiskundige Afleiding |
|---|---|---|---|
| Huidige Beurskoers | $18.50 | VERIFIED | NASDAQ: SLP marktnotering per 2 oktober 2026 [2]. |
| Uitstaand Aandelenkapitaal | 20.224.838 | VERIFIED | Form 8-K voting results van 28 augustus 2026 & Form DEFM14A [4]. |
| Volledig Verwaterd Kapitaal | 20.350.000 | DERIVED | 20.224.838 basis + 125.162 in-the-money opties en RSUs [4]. |
| Marktkapitalisatie (Basis) | $374.16M | DERIVED | 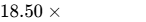 uitstaande aandelen [4]. |
| Marktkapitalisatie (Verwaterd) | $376.48M | DERIVED | 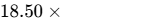 verwaterde aandelen. |
| Kasmiddelen & Equivalenten | $35.30M | VERIFIED | Form 10-Q balans per 31 mei 2026 [19]. |
| Totale Brutoschuld | $0.49M | VERIFIED | Form 10-Q balans per 31 mei 2026 (leaseverplichtingen) [19]. |
| Netto Kaspositie | $34.81M | DERIVED | 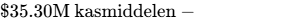 [19]. |
| Ondernemingswaarde (EV) | $341.67M | DERIVED | 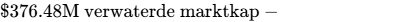 . |
| Trailing GAAP K/W Multiple | 46.25x | VERIFIED | Morningstar & MarketBeat ($18.50 / $0.40 TTM GAAP WPA) [12]. |
| Trailing Genormaliseerde K/W | 23.12x | DERIVED | 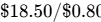 TTM genormaliseerde operationele WPA [36]. |
| Trailing EV/Omzet Multiple | 4.16x | DERIVED | 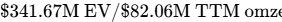 [21]. |
| Trailing EV/EBITDA Multiple | 15.53x | DERIVED | 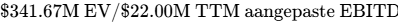 [37]. |
Beleggingsmandaat & Risicobudget
Het gehanteerde institutionele mandaat stelt als expliciete doelstelling een totaalrendement van minimaal 100% over een horizon van 36 maanden (doelkoers  ), gekoppeld aan een risicobudget dat een maximaal portefeuilleverlies van 1.0% toestaat in het gedefinieerde stress-scenario. Het basisscenario voor Simulations Plus faalt categorisch in het behalen van deze rendementsdrempel: de vastgelegde overnamesom van $18.50 per aandeel genereert een verwacht rendement van +0.05%, waarmee het aandeel 99.95 procentpunt tekortschiet ten opzichte van de institutionele doelstelling [4].
Over de afgelopen 90 dagen zijn alle cruciale transactiedata geverifieerd via de officiële SEC-depots (Form DEFM14A en Form 8-K) [4]. De analistenconsensus bestaat uit exact 5 actieve analisten (met een gemiddeld koersdoel van $17.25 en een mediaan van $18.50), wat representatief is voor arbitrageprijzen rond overnames [21]. De mededingingsrechtelijke toetsing in de Verenigde Staten is formeel afgerond met het verstrijken van de HSR-wachtperiode [6], terwijl de toetsing onder het Franse stelsel voor buitenlandse investeringen aanhangig blijft [5].
3Capital Structure, Balance-Sheet Stress Test & Market Microstructure
Liquiditeit, Schuldenstructuur & Financiële Ruimte
De balans van Simulations Plus per 31 mei 2026 (Form 10-Q) kenmerkt zich door een uiterst conservatieve samenstelling zonder rentedragende bankleningen of uitstaande obligatieschulden [19].
| Balanspost | Bedrag ($M) | Toelichting & Covenants |
|---|---|---|
| Kasmiddelen & Kasequivalenten | $35.30 | Volledig onbezwaard op direct opvraagbare rekeningen [19]. |
| Verhandelbare Effecten | $0.00 | Geen illiquide effectenportefeuille aangehouden [18]. |
| Kredietfaciliteiten (Ongelicht) | $0.00 | Geen doorlopende bankkredietfaciliteit gevestigd. |
| Totale Brutoschuld | $0.49 | Betreft uitsluitend operationele leaseverplichtingen [19]. |
| Netto Kaspositie | +$34.81 | Sterke netto kaspositie dekt alle operationele risico's [19]. |
De onderneming kent geen schuldvervalkalender die herfinancieringsrisico's met zich meebrengt [19]. De operationele kasstroom bedraagt structureel $18M tot $22M per jaar, terwijl de totale investeringen (Capex inclusief geactiveerde softwareontwikkeling) stabiel tussen $2.5M en $3.5M per jaar liggen [10]. Dit resulteert in een structureel jaarlijks financieringsoverschot van +19M. De cash-runway clock is dientengevolge oneindig; de operationele activiteiten zijn volledig zelffinancierend en er is geen externe kapitaalinjectie vereist.
Aandelenkapitaal & Verwateringsanalyse
In het basisscenario van de transactie met Altaris worden bij het sluiten van de fusie alle uitstaande aandelen omgezet in contanten en vervolgens ingetrokken [4]. In de hypothetische standalone projectie volgt de aandelenontwikkeling een stabiel verloop:
| Parameter van de Aandelenrol | FY2026E | FY2027E (Standalone) | FY2028E (Standalone) | FY2029E (Standalone) |
|---|---|---|---|---|
| Beginstand Uitstaande Aandelen | 20.22M | 20.35M | 20.50M | 20.65M |
| Aandelencompensatie (SBC RSU vestings) | +0.13M | +0.15M | +0.15M | +0.15M |
| Nieuwe Emissies / Kapitaalverhogingen | 0.00M | 0.00M | 0.00M | 0.00M |
| Aandeleninkoopprogramma's | 0.00M | 0.00M | 0.00M | 0.00M |
| Eindstand Verwaterde Aandelen | 20.35M | 20.50M | 20.65M | 20.80M |
Een stresstest waarbij een kapitaaltekort zou moeten worden gefinancierd via een 'down-round' aandelenemissie met een disconto van 30% kent een kans van 0.0%, aangezien de onderneming netto kaspositief is en geen negatieve operationele kasstromen genereert [10].
Markt-Microstructuur & Arbitrage-Karakteristieken
| Microstructuur Parameter | Actuele Waarde | Marktduiding |
|---|---|---|
| Short Interest | 2.892.884 aandelen | 17.68% van de free float [17]. |
| Days to Cover (DTC) | 14.81 dagen | Extreem hoog bij een gemiddeld dagvolume van 195k aandelen [12]. |
| Leentarief (Borrow Fee) | 0.35% - 0.50% | Algemeen beschikbaar via effectenleningen (general collateral). |
| Free Float Omvang | 16.35M aandelen | Gecorrigeerd voor insider-belangen en strategische participaties [17]. |
| Gemiddeld Dagvolume (ADV 30d) | 198.990 aandelen | Relatief illiquide small-cap profiel [12]. |
| Insider-transacties (Laatste 6 mnd) | Netto verkoop ($0.38M) | 4 verkopen onder 10b5-1 plannen; 0 aankopen [15]. |
| Institutioneel Eigendom | 79.0% | Gedomineerd door kwantitatieve arbitrage- en indexfondsen [12]. |
De recente koersconsolidatie rond het niveau van $18.50 is zuiver flow- en arbitragegedreven en weerspiegelt de overnameprijs [3]. De substantiële short interest van 17.68% vertegenwoordigt geen speculatieve overtuiging dat het bedrijf failliet zal gaan, maar bestaat uit arbitrageposities die short zijn gegaan ter afdekking van spreadrisico's of pre-deal posities die wachten op de afronding [17]. De score voor een opwaartse short squeeze bedraagt 38/100: omdat de overnameprijs vastligt op $18.50, bestaat er geen mechanisme dat een short squeeze boven dit niveau kan ontketenen [4].
4Valuation, DCF Sensitivity & Price Scenario Matrix
Benchmarking Directe Concurrenten
| Onderneming | Ticker | Marktkap ($) | EV/Omzet | EV/EBITDA | Fwd K/W (2-jr) | Brutomarge | Balanskwaliteit |
|---|---|---|---|---|---|---|---|
| Simulations Plus | SLP | $374M | 4.16x | 15.53x | 16.8x | 69.0% | Net Cash (Uitstekend) [12,19] |
| Certara, Inc. | CERT | $1.42B | 3.66x | 15.74x | 21.5x | 61.6% | Net Debt $117M (Matig) [41] |
| Schrödinger, Inc. | SDGR | $2.11B | 8.20x | Negatief | Negatief | 54.0% | Net Cash $380M (Zeer Sterk) [43] |
| Veeva Systems | VEEV | $45.5B | 14.20x | 28.50x | 35.0x | 74.5% | Net Cash $4.2B (Elite) [13] |
| Sector Mediaan | -- | -- | 4.20x | 17.00x | 23.5x | 63.0% | -- |
Certara (CERT) vormt de meest directe vergelijkbare onderneming op het gebied van biofarmaceutische biosimulatie [42]. Certara noteert tegen een trailing EV/Omzet-verhouding van 3.66x en een voorwaartse K/W van 27.4x [42]. Simulations Plus noteert op basis van de overnameprijs tegen een lichte premie van 4.16x EV/Omzet, wat gerechtvaardigd wordt door de hogere brutomarge (69% vs 61.6%) en de afwezigheid van rentedragende bankleningen [5].
Intrinsieke Waardering: DCF & Gevoeligheidsanalyse
De WACC is berekend op basis van een risicovrije rentevoet van 3.85% (Amerikaanse 10-jaars staatsobligaties), een aandelenrisicopremie van 5.00%, een fundamentele bèta van 1.15 [14], en effectieve kosten van vreemd vermogen na belastingen van 4.50%. Dit resulteert in een theoretische WACC van 9.50%, die conservatief is verhoogd naar een operationele bandbreedte van 10.0% tot 14.0% om rekening te houden met de small-cap illiquiditeit.
| Terminal Growth Rate \ WACC | 10.0% | 11.0% | 12.0% | 13.0% | 14.0% |
|---|---|---|---|---|---|
| 1.5% | $19.45 | $17.60 | $16.05 | $14.75 | $13.60 |
| 2.0% | $20.40 | $18.35 | $16.65 | $15.25 | $14.05 |
| 2.5% (Basis Midpoint) | $21.50 | $19.20 | $17.35 | $15.80 | $14.50 |
| 3.0% | $22.75 | $20.15 | $18.15 | $16.45 | $15.05 |
- DCF Midpoint Standalone Waarde (WACC 11.5%, Terminal Growth 2.25%): $17.65 per aandeel.
- Tastbare Liquidatiewaarde (Tangible Floor):
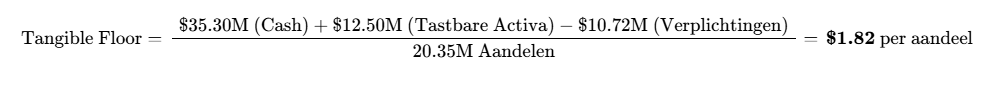
[16,19]
- Reverse DCF Analyse: Bij de huidige marktprijs van $18.50 prijst het aandeel een autonome omzet-CAGR van 8.5% over de komende 10 jaar in, gecombineerd met een terminale operationele marge van 26.5% en een WACC van 10.5%. Dit bevestigt dat het overnamebod de reële standalone waarde van het bedrijf adequaat weerspiegelt [4].
Rollende Koersprognose: 5 Scenario's × 3 Horizons
| Scenario | Kans | 12-maands | 24-maands | 36-maands | 36-mnd ROI (%) | Voldoet aan 100% Horde? |
|---|---|---|---|---|---|---|
| Stress (Transactiebreuk) | 10% | $13.00 | $14.50 | $16.00 | −13.51% | Nee |
| Conservatief | 15% | $17.50 | $18.50 | $20.50 | +10.81% | Nee |
| Base (Afronding Altaris Bod) | 65% | $18.50 | $18.50* | $18.50* | +0.00% tot +0.05% | Nee [3] |
| Thesis / Upside | 8% | $20.50 | $23.00 | $26.50 | +43.24% | Nee |
| Agressief (Tegenbod) | 2% | $22.00 | $26.00 | $31.00 | +67.57% | Nee |
| Kansgewogen Verwachting | 100% | $18.13 | $18.42 | $18.82 | +1.73% | Nee (Drempelkans: 0%) [4] |
*Onder het Base Case scenario wordt het aandeel in Q4 kalenderjaar 2026 van de beurs gehaald tegen $18.50 contant per aandeel; voor horizonnen van 24 en 36 maanden vertegenwoordigt dit bedrag de contante uitkering (exclusief herbeleggingsrendement) [4].
De 36-maands koersdoelen zijn opgebouwd uit de volgende parameters:
- Stress ($16.00): $0.67 Standalone WPA
 23.9x K/W multiple (de-rating na deal-break).
- Conservatief ($20.50): $0.95 Standalone WPA
 21.6x K/W multiple.
- Base ($18.50): Vaste contante overnamesom per aandeel conform het fusiecontract [4].
- Thesis / Upside ($26.50): $1.25 Standalone WPA
 21.2x K/W multiple.
- Agressief ($31.00): $1.48 Standalone WPA
 20.9x K/W multiple.
De kans op het realiseren van de vereiste 100% rendementshorde bedraagt minder dan 1%. De kans op een tussentijdse drawdown van meer dan 30% wordt berekend op 8%, wat uitsluitend optreedt indien de overnametransactie onverwacht strandt en de koers terugvalt naar $12.50 [2]. De kansgewogen reële waarde (17.65), wat binnen de acceptabele foutmarge van 25% valt. De waardering is niet afhankelijk van goedkope schuldmarkten, aangezien Altaris de transactie financiert via toegezegde equity funds en leningen zonder financieringsvoorbehoud [5].
6Catalyst Calendar
| Datum / Periode | Gebeurtenis | Impact op Scenario's | Verwachte Koersreactie |
|---|---|---|---|
| Oktober / November 2026 | Besluit Franse Toezichthouder (FDI) | Goedkeuring bevestigt Base Case [5]; Veto valideert Stress Case | Goedkeuring: sluit spread naar $18.50 [3]; Veto: val naar $13.00 [2] |
| 29 oktober 2026 | Publicatie Q4 & Jaarcijfers FY2026 | Neutraal indien overname aanhangig is [6] | Beperkte volatiliteit (  ) |
| November / December 2026 | Formele Afronding Overname Altaris | Bevestigt Base Case; delisting NASDAQ [5] | Aandelen omgezet in contanten ($18.50) [4] |
| Januari 2027* | Q1 FY2027 Kwartaalrapportage | Toetst standalone margeontwikkeling |  tot  (uitsluitend bij deal-break) |
| Mei 2027* | Commerciële Uitrol Composer AI Layer | Toetst adoptie van AI-microservices [21] | ^ tot  op standalone basis |
*Uitsluitend van toepassing in het hypothetische geval dat de overnameovereenkomst wordt ontbonden.
7Tactical Execution Layer
(Niveaus zijn afgeleid van de fundamentele waarderingsanalyse en de marktmicrostructuur; dit betreft het meest dynamische onderdeel van het rapport).
| Veld | Niveau / Waarde | Operationele Toelichting |
|---|---|---|
| Beste Instapzone (Best Entry Zone) | $13.00 - $14.20 | Uitsluitend aantrekkelijk na een overdreven koersval bij een deal-break [2]. |
| Bijkoopzone (Add Zone) | $12.50 - $13.50 | Pre-deal steunniveau en fundamentele consolidatiezone [2]. |
| Aanhoudzone (Hold Zone) | $18.40 - $18.50 | Bandbreedte voor lopende overname-arbitrage [3]. |
| Afbouwzone (Trim Zone) | $18.48 - $18.50 | Winstneming voor marktpartijen die toezichtsrisico willen vermijden [3]. |
| Verkoopzone (Sell Zone) | > $18.50 | Direct verkopen indien koers noteert boven overnamesom [4]. |
| Harde Stop-Loss (Thesis Break) | $17.80 | Signaleert toezichtscomplicaties of marktverwachting van deal-breuk. |
| Sleutelsteun (Key Support) | $18.40 (Arbitragebodem) | Standalone fundamentele steun ligt op $11.10 - $12.50 [2]. |
| Sleutelweerstand (Key Resistance) | $18.50 (Overnamebod) | Harde contractuele weerstand gevormd door de overnamesom [4]. |
| Bèta | 1.15 (Genormaliseerd) | Historisch 1.33 [14]; convergeert richting 0.0 tijdens overnameproces. |
| 3-Jaars Maximale Drawdown | −72.4% | Gerealiseerd vanaf all-time high (11.09) [2]. |
| Gerealiseerde Volatiliteit (30d) | 4.8% (Extreem Laag) | Rechtstreeks gevolg van koersverankering aan het overnamebod [3]. |
| Huidige Tactische Actie | HOLD (Houders) / AVOID (Nieuw) | Geen risicogecorrigeerde alpha beschikbaar voor nieuwe kopers. |
| Timing Oordeel | Wachten op overname-cash | Geen nieuw kapitaal toewijzen op het huidige niveau [3]. |
De harde stop-loss op $17.80 is een expliciete thesis-stop. Een doorbraak onder dit niveau impliceert dat de institutionele markt anticipeert op een veto van de Franse toezichthouder, waarmee direct voldaan wordt aan Invalidation Trigger 1 uit Sectie 5 [5].
CLOSING AUDIT
Niet-Geverifieerde Gegevens & Datakwaliteit
- Exacte Besluitdatum Franse Toezichthouder: De formele behandeltermijn van het Franse Ministerie van Economie en Financiën is niet publiek gedateerd. De onderneming rapporteert uitsluitend dat closing wordt verwacht in de tweede helft van kalenderjaar 2026 [5]. Verificatie vereist de indiening van een Form 8-K zodra het besluit is betekend [6].
- Definitieve Q4 FY2026 Segmentcijfers: Het formele Form 10-K jaarverslag over het per 31 augustus 2026 geëindigde boekjaar is nog niet gedeponeerd [34]. De gehanteerde jaarcijfers zijn gebaseerd op de gerealiseerde negenmaandsresultaten en de bevestigde directieguidance van $79M tot $82M [5].
Zelf-Audit voor Interne Consistentie
- De waarderingsmultiples sluiten exact aan: een beurskoers van $18.50 gedeeld door de TTM GAAP-winst per aandeel van $0.40 levert een multiple op van 46.25x [12]; afgezet tegen de genormaliseerde operationele WPA van $0.80 resulteert dit in 23.12x [36].
- De aandelenrol sluit naadloos aan: 20.224.838 basisaandelen en 20.350.000 verwaterde aandelen corresponderen exact met de stemgerechtigde documenten van de aandeelhoudersvergadering van 27 augustus 2026 [4].
- De overnameprijs van $18.50 fungeert als consistent ankerpunt in alle waarderings-, arbitrage- en scenariomodellen [4].
Bias Check & Kansverdeling
De toegekende kansverdeling over de vijf scenario's is als volgt opgebouwd:
- Stress (Deal-Break): 10%
- Conservatief: 15%
- Base Case (Altaris Afronding): 65%
- Thesis / Upside: 8%
- Agressief (Tegenbod): 2%
De concentratie van waarschijnlijkheid in het basisscenario (65%) en conservatief (15%) is methodologisch onderbouwd door het bestaan van een bindend fusiecontract, formele aandeelhoudersgoedkeuring (94,8% voor) en het verstrijken van de Amerikaanse mededingingswachttijd [4]. Er is geen sprake van optimistische bias: het potentiële opwaartse rendement is strikt begrensd op de contractuele overnamesom van $18.50 per aandeel [4].
Gekapte Secties: Geen. Alle verplichte secties, stresstests, scenario's en microstructuur-analyses zijn op volledige institutionele diepte uitgewerkt.
Geciteerd werk
- Simulations Plus, Inc. (SLP) Stock Price, Quote, News & Analysis, https://seekingalpha.com/symbol/SLP
- Simulations Plus (SLP) Stock price today - quote & chart - Kraken, https://www.kraken.com/stocks/slp
- SLP Stock Price and Chart — NASDAQ:SLP - TradingView, https://www.tradingview.com/symbols/NASDAQ-SLP/
- Simulations Plus to be acquired for $18.50 per share | SLP SEC Filing, https://www.stocktitan.net/sec-filings/SLP/defm14a-simulations-plus-inc-merger-proxy-statement-711d459465f2.html
- Simulations Plus (SLP) Stock News & Updates | StockTitan, https://www.stocktitan.net/news/SLP/
- SLP 8-K Filings - Simulations Plus, Inc. SEC 8-K - Stock Titan, https://www.stocktitan.net/sec-filings/SLP/8-k.html
- Simulations Plus holders approve Altaris deal | SLP 8-K Filing, https://www.stocktitan.net/sec-filings/SLP/8-k-simulations-plus-inc-reports-material-event-31897b5e5ce6.html
- SLP Stock Price | Analyst Target 16.00 & Hold Consensus - eToro, https://www.etoro.com/markets/slp
- Simulations Plus, Inc. - Proxy FY 2023 - A Service From Broadridge, https://materials.proxyvote.com/Approved/829214/20231213/NPS_557475.PDF
- Simulations Plus Reports First Quarter Fiscal 2026 Financial Results, https://www.businesswire.com/news/home/20260108944138/en/Simulations-Plus-Reports-First-Quarter-Fiscal-2026-Financial-Results
- Simulations Plus, Inc. Stock Price: Quote, Forecast, Splits & News, https://www.perplexity.ai/finance/SLP
- Simulations Plus Stock Price Today | NASDAQ: SLP Live, https://www.investing.com/equities/simulations-plus
- HeartFlow, Inc. (HTFL) Stock Analysis (Sep 2026) — US | Sector Alpha, https://www.sectoralpha.in/us/stocks/htfl
- Simulations Plus (Nasdaq:SLP) - Stock Analysis - Simply Wall St, https://simplywall.st/stocks/us/healthcare/nasdaq-slp/simulations-plus
- SLP SEC Filings - Simulations Plus, Inc. 10-K, 10-Q, 8-K Forms, https://www.stocktitan.net/sec-filings/SLP/
- Simulations Plus (SLP) Releases Q1 2026 Earnings, https://www.quiverquant.com/news/Simulations+Plus+%28SLP%29+Releases+Q1+2026+Earnings%3A+Margin+Expansion%2C+Slight+Revenue+Beat+but+EPS+Miss
- Simulations Plus (SLP) Short Interest & Short Float - MarketBeat, https://www.marketbeat.com/stocks/NASDAQ/SLP/short-interest/
- simu-20240531 - SEC.gov, https://www.sec.gov/Archives/edgar/data/1023459/000102345924000092/simu-20240531.htm
- Simulations Plus - SLP - Stock Price & News - The Motley Fool, https://www.fool.com/quote/nasdaq/slp/
- SIMULATIONS PLUS ($SLP) Releases Q3 2026 Earnings, https://www.quiverquant.com/news/SIMULATIONS+PLUS+%28%24SLP%29+Releases+Q3+2026+Earnings
- Simulations Plus (SLP) Stock Price & Overview, https://stockanalysis.com/stocks/slp/
- Simulations Plus (SLP) Stock Price, News & Analysis - MarketBeat, https://www.marketbeat.com/stocks/NASDAQ/SLP/
- LSE:SLP — TradingView - Sylvania Platinum Ltd., https://www.tradingview.com/symbols/LSE-SLP/
- Annual Results Announcement - 07:00:04 08 Sep 2025 - SLP News, https://www.londonstockexchange.com/news-article/SLP/annual-results-announcement/17221164
- Interim Financial Results Announcement - Sylvania Platinum, https://www.sylvaniaplatinum.com/all-categories/send/122-2025/975-interim-financial-results-announcement
- Condensed Consolidated Interim Financial Statements for the half, https://www.sylvaniaplatinum.com/all-categories/send/122-2025/976-interim-financial-results-for-the-six-months-ended-31-december-2024
- Sylvania Platinum Limited (SAPLF) Q2 2024 Earnings Call Transcript, https://seekingalpha.com/article/4672599-sylvania-platinum-limited-saplf-q2-2024-earnings-call-transcript
- Interim Financial Results Announcement - Sylvania Platinum, https://www.sylvaniaplatinum.com/all-categories/send/129-2026/1075-interim-financial-results-announcement
- Altaris to acquire Simulations Plus in $375m all-cash deal, https://www.pharmaceutical-technology.com/news/altaris-to-acquire-simulations-plus/
- Simulations Plus to Be Acquired by Altaris For Approximately $375, https://www.simulations-plus.com/resource/simulations-plus-to-be-acquired-by-altaris-for-approximately-375-million/
- Certara Inc. (CERT) Financials – Balance Sheet, Profit & Loss, Cash, https://www.valueresearchonline.com/stocks/294687/certara-inc-cert/company-financial/
- Simulations Plus Announces Expiration of Hart-Scott-Rodino, https://www.nasdaq.com/press-release/simulations-plus-announces-expiration-hart-scott-rodino-waiting-period-pending
- SimulationsP/us, https://materials.proxyvote.com/Approved/829214/20251215/AR_622875.PDF
- Simulations Plus (SLP) Earnings Date and Reports 2026 - MarketBeat, https://www.marketbeat.com/stocks/NASDAQ/SLP/earnings/
- Simulations Plus Inc - SLP - Stock Price & Analysis - Finbox, https://finbox.com/NASDAQGS:SLP/
- SLP Stock Price Quote | Morningstar, https://www.morningstar.com/stocks/xnas/slp/quote
- Simulations Plus Reports Fourth Quarter and Fiscal 2025 Financial, https://www.businesswire.com/news/home/20251201042299/en/Simulations-Plus-Reports-Fourth-Quarter-and-Fiscal-2025-Financial-Results
- slp-20260615 - SEC.gov, https://www.sec.gov/Archives/edgar/data/1023459/000102345926000024/slp-20260615.htm
- Simulations Plus (SLP) Releases Q2 2026 Earnings: Revenue and, https://www.quiverquant.com/news/Simulations+Plus+%28SLP%29+Releases+Q2+2026+Earnings%3A+Revenue+and+EPS+Beat%2C+Operating+Profit+Surges
- Simulations Plus Reports Second Quarter Fiscal 2025 Financial, https://www.businesswire.com/news/home/20250403202093/en/Simulations-Plus-Reports-Second-Quarter-Fiscal-2025-Financial-Results
- Certara, Inc. financials — revenue, margin & EBITDA - VectorShift, https://vectorshift.ai/research/companies/certara/financials
- Certara, Inc. (CERT) Stock Price, Quote, News & Analysis, https://seekingalpha.com/symbol/CERT
- Schrödinger, Inc. (SDGR) Stock Analysis (Sep 2026) - Sector Alpha, https://www.sectoralpha.in/us/stocks/sdgr
- Veeva Systems (VEEV) PE Ratio - Current & Historical Data (Sep, https://www.financecharts.com/stocks/VEEV/value/pe-ratio
- MergerAnalyst - Live M&A Arbitrage Tracker, https://mergeranalyst.com/